- 総勘定元帳(簡易版)をエクセル(数式入り)・PDFで無料ダウンロードできる
- 勘定科目の性質(資産・費用/負債・純資産・収益)で残高の増減方向が変わる仕組み
- 現金(資産科目)・買掛金(負債科目)の2種類の記入例
- 55万円・65万円の青色申告特別控除に必要な複式簿記の要件
総勘定元帳とは
総勘定元帳は、勘定科目(現金・売掛金・買掛金・売上高など)ごとに、取引を借方・貸方に分けて記録し、残高を計算する帳簿です。仕訳帳に記載した取引を、科目ごとに転記(集計)して作成します。複式簿記による記帳の中心となる帳簿の一つで、仕訳帳とセットで使います。
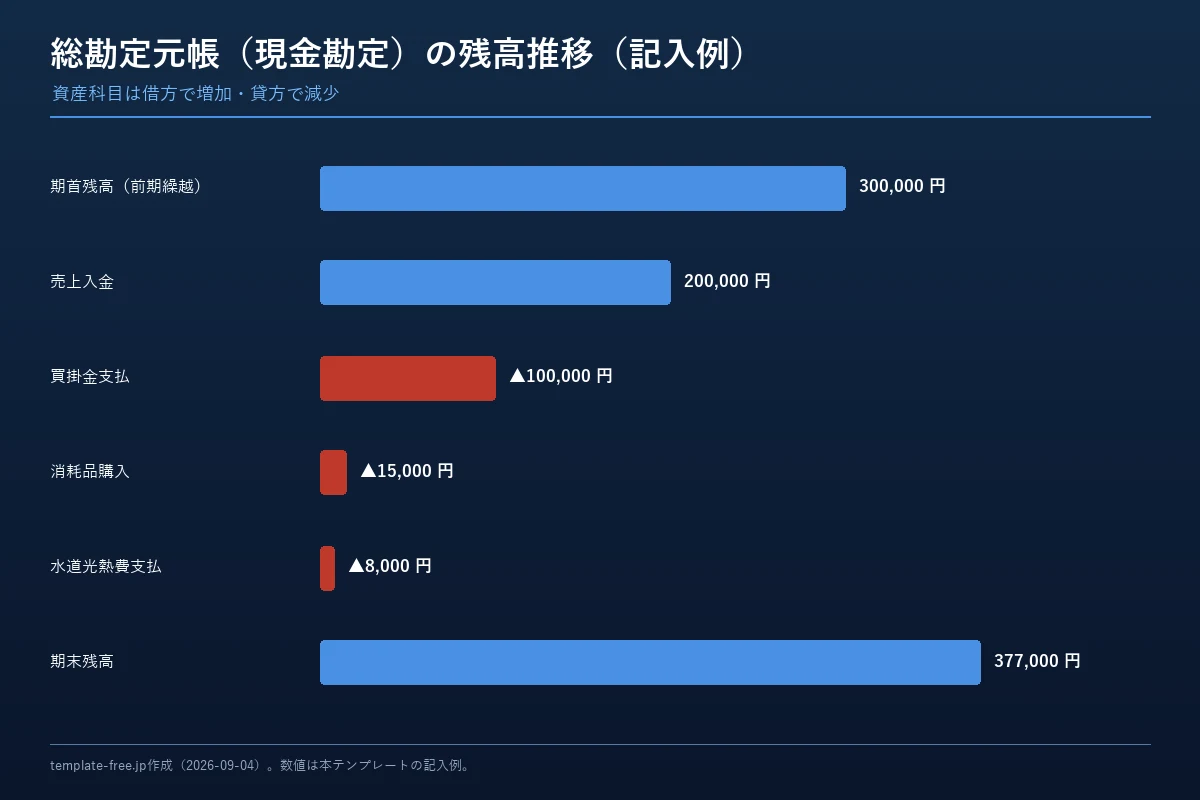
残高の増減方向(現金勘定の記入例)
勘定科目の性質と残高の増減方向
総勘定元帳の残高計算で最初につまずきやすいのが「借方・貸方どちらで増えるか」です。勘定科目の性質によって、増減の方向が逆になります。
| 科目の性質 | 代表的な科目 | 増加 | 減少 |
|---|---|---|---|
| 資産 | 現金・預金・売掛金・建物 | 借方 | 貸方 |
| 費用 | 仕入・給料賃金・水道光熱費 | 借方 | 貸方 |
| 負債 | 買掛金・借入金・未払金 | 貸方 | 借方 |
| 純資産 | 資本金・利益剰余金 | 貸方 | 借方 |
| 収益 | 売上高・受取利息 | 貸方 | 借方 |
本テンプレートのエクセル版は、シート上部の選択欄(C3セル)で「資産・費用」か「負債・純資産・収益」を選ぶだけで、この計算方向を自動的に切り替えます。
使い方(エクセル版)
- 「総勘定元帳(空欄)」シートのC3セルで、記帳する勘定科目の性質を選択する
- C5セルに期首残高(前期からの繰越残高)を入力する(無ければ0のまま)
- 取引を日付順に、摘要・相手科目・借方・貸方の欄へ入力する
- F列(残高)が自動計算されるので、記帳漏れがないか確認する
- 勘定科目が複数ある場合は、シートをコピーして科目数分作成する
記入例シートには、資産科目(現金)と負債科目(買掛金)の2パターンを収録しています。2つの記入例の4/10は、同じ取引(買掛金100,000円を現金で支払った)を現金元帳と買掛金元帳の両面から記帳したものです。複式簿記では、同じ取引の金額は必ず両方の元帳で一致します(現金は貸方100,000円で残高が減り、買掛金は借方100,000円で残高が減る)。どちらも残高の推移を数式で自動計算しており、表計算ソフトで開き直して再計算した値が手計算と一致することを2026-09-24に確認しています。
55万円・65万円の青色申告特別控除との関係
国税庁タックスアンサー No.2072 によると、55万円・65万円の青色申告特別控除を受けるには、複式簿記による記帳と貸借対照表・損益計算書の添付が必要です。複式簿記には、総勘定元帳と仕訳帳の備付けが欠かせません。1年間の記帳結果は、最終的に損益計算書としてまとめます。
帳簿の保存期間
所得税の青色申告者の場合、総勘定元帳を含む帳簿書類は原則7年間(一部の書類は5年)の保存義務があります。紙での保存のほか、電子帳簿保存法の要件を満たせば電子データでの保存も可能です。
総勘定元帳と仕訳帳はどう違う?
残高がマイナスになったら数式が壊れている?
勘定科目の性質(資産・費用か、負債・純資産・収益か)がわからない
総勘定元帳は何年分保存すればいい?
会計ソフトを使えば総勘定元帳は自動作成される?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-09-04 確認時点)。