このページでわかること
- 仕訳帳(簡易版)をエクセル(数式入り)・PDFで無料ダウンロードできる
- 借方・貸方の一致(貸借平均の原理)を自動でチェックする仕組み
- 売上・仕入・経費支払の記入例5行
- 仕訳帳から総勘定元帳への転記の流れ
仕訳帳とは
仕訳帳は、日々発生する取引を、発生した順番に「借方」「貸方」へ分けて記録する帳簿です。複式簿記の出発点となる帳簿で、ここに記帳した内容を勘定科目ごとに転記したものが総勘定元帳です。
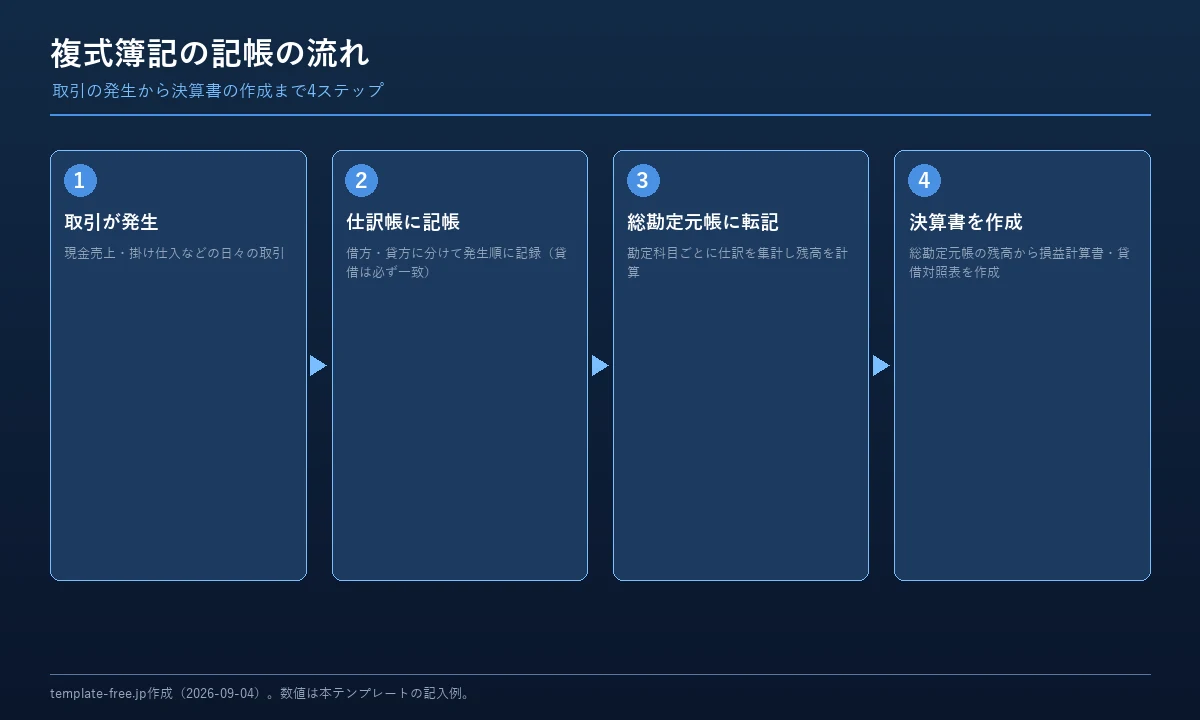
複式簿記の記帳の流れ
借方・貸方の一致(貸借平均の原理)
複式簿記では、1件の取引につき、借方に記入する金額の合計と、貸方に記入する金額の合計が必ず一致します。これを「貸借平均の原理」と呼びます。本テンプレートのエクセル版には、次の2段階のチェック機能があります。
| チェック内容 | 数式 | 正常な状態 |
|---|---|---|
| 行ごとの差額 | 借方金額-貸方金額 | 0(一致) |
| 全体の貸借一致判定 | 借方合計=貸方合計なら「貸借一致」と表示 | 「貸借一致」の表示 |
「不一致」と表示された場合は、どこかの行で借方・貸方の金額を間違えて入力している可能性が高いです。G列の差額が0以外になっている行を確認してください。
記入例(売上・仕入・経費支払)
本テンプレートの記入例シートには、以下5件の取引を収録しています。これは総勘定元帳の記入例(現金・買掛金)と同じ取引ストーリーを使っており、2つのテンプレートを見比べながら「仕訳帳への記帳→総勘定元帳への転記」の流れを確認できます。
| 日付 | 摘要 | 借方科目 / 金額 | 貸方科目 / 金額 |
|---|---|---|---|
| 4/5 | 現金売上 | 現金 200,000円 | 売上高 200,000円 |
| 4/10 | 買掛金の現金支払 | 買掛金 100,000円 | 現金 100,000円 |
| 4/15 | 掛け仕入 | 仕入 150,000円 | 買掛金 150,000円 |
| 4/20 | 消耗品を現金購入 | 消耗品費 15,000円 | 現金 15,000円 |
| 4/25 | 水道光熱費を現金支払 | 水道光熱費 8,000円 | 現金 8,000円 |
この5件の借方金額合計・貸方金額合計は、いずれも473,000円で一致します(Python formulasライブラリで検算済み)。
55万円・65万円の青色申告特別控除との関係
国税庁タックスアンサー No.2072 によると、55万円・65万円の青色申告特別控除を受けるには、複式簿記による記帳(仕訳帳・総勘定元帳の備付けを含む)と貸借対照表・損益計算書の添付が必要です。1年間の記帳結果は、最終的に損益計算書としてまとめます。
仕訳帳と総勘定元帳、どちらを先に作ればいい?
先に仕訳帳を作ります。取引が発生するたびに仕訳帳へ発生順に記帳し、その内容を勘定科目ごとに総勘定元帳へ転記する、という流れが基本です。
「貸借一致チェック」が「不一致」と表示されたらどうすればいい?
入力した借方金額と貸方金額のどちらかが間違っている可能性が高いです。G列の「差額」列で、どの行に不一致があるかを確認してください。差額が0以外の行が原因です。金額の入力ミスや、借方・貸方を逆に入力していないか確認しましょう。
1つの取引で借方・貸方それぞれ複数の科目を使ってもいい?
はい、可能です。複数科目にまたがる取引(例: 現金と売掛金の両方で代金を受け取った等)は、本テンプレートの1行に収まらない場合、複数行に分けて記帳してください。その場合も、その取引全体での借方金額合計と貸方金額合計が一致するように記帳します。
摘要欄には何を書けばいい?
取引の内容が後から見てわかるように、簡潔に書きます。「◯◯商店へ売上」「◯月分家賃支払」のように、相手先や取引内容がわかる表現にすると、後で確認する際に役立ちます。
会計ソフトを使えば仕訳帳は不要になる?
いいえ、会計ソフトを使う場合も、内部的には仕訳帳と同じデータ(仕訳データ)が作られています。クラウド会計ソフトでは、銀行口座やクレジットカードと連携して自動で仕訳を作成する機能もありますが、仕組みとしては本テンプレートと同じ「借方・貸方への分解」が行われています。
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-09-04 確認時点)。