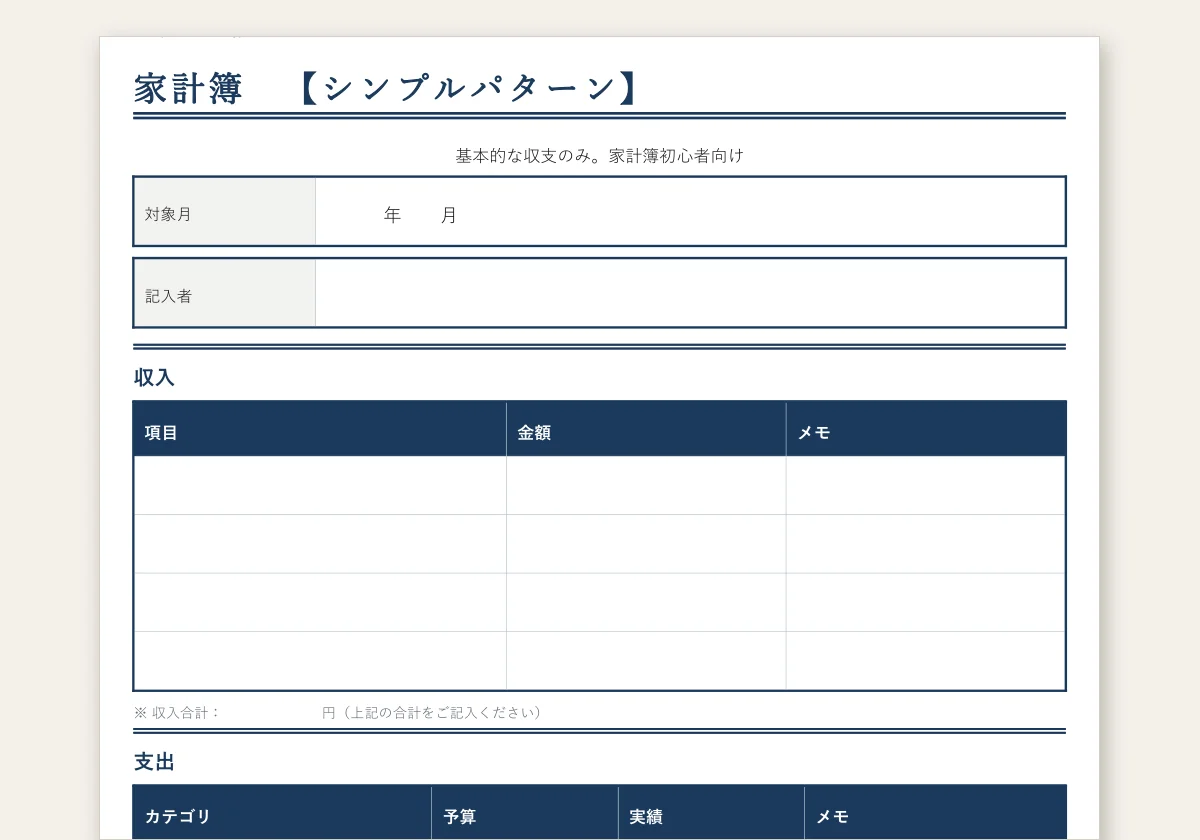
- 家計簿テンプレートをエクセル/PDFで無料ダウンロードできる(エクセルは月次収支25カテゴリ/年間サマリ/カテゴリ別円グラフ/目標管理/固定費見直し/iDeCo・NISA/使い方の7シート、実績が予算を超えた行は自動で赤くなります。PDFは5パターンの印刷用フォーム)。Googleスプレッドシートで編集したい場合は、ダウンロード後にGoogleドライブへアップロードして変換できます
- 家計簿の付け方・5パターンの選び方・ライフスタイル(一人暮らし/夫婦/主婦/共働き)別の使い分けがわかる
- 総務省家計調査2025年データをもとにした平均支出(二人以上・単身世帯)との比較方法がわかる
- 月別・季節別の家計管理コツ・ボーナス活用法・物価高対応・固定費見直しチェックリストがわかる
- 貯蓄を先に確保する先取りの考え方と、NISAなど投資への次のステップがわかる
家計簿の付け方ガイド
家計簿の3大目的(支出把握・節約・貯蓄)
家計簿は「お金の流れを記録すること」自体が目的ではなく、以下の3つの目的を達成するための手段です。 総務省統計局 家計調査 2025年平均結果の概要 によると、二人以上の世帯の消費支出は1か月平均314,001円(2025年平均、前年比名目+4.6%)です。まずは自分の家計をこの水準と比べられる状態にすることが第一歩になります。
| 目的 | 得られる成果 | 必要な記録レベル |
|---|---|---|
| ① 支出把握 | 「何にいくら使ったか」を可視化し、ムダ遣いに気づく | カテゴリ別の月次集計(週1記録でOK) |
| ② 節約 | 固定費・変動費の上位を特定し、削減対象を決める | 3ヶ月以上の継続記録(傾向把握) |
| ③ 貯蓄 | 収支黒字を維持し、目標額に向けて積立する | 収入・支出・貯蓄の3項目記録(先取り貯蓄) |
初心者向け家計簿の始め方(5分で続けるコツ)
家計簿は、最初から完璧にやろうとすると続かなくなりがちです。最初の1ヶ月は「記録すること」だけが目的と割り切り、以下の3ステップだけでOKです。
- レシートを1ヶ所に集める: 財布の小ポケット・小袋に入れて週末にまとめて記録する
- カテゴリは6個に絞る: 食費・住居費・光熱通信費・交通費・娯楽費・その他
- 月末5分の振り返り: 各カテゴリの合計を眺めるだけ。改善は2ヶ月目から
カテゴリ分けの基本
| カテゴリ | 含めるもの | 単身世帯の月平均(家計調査 2025年・対応する費目) |
|---|---|---|
| 食費 | スーパー・コンビニ・外食・デリバリー | 49,321円(食料) |
| 住居費 | 家賃・管理費・駐車場 | 21,667円(住居) |
| 光熱費 | 電気・ガス・水道 | 13,333円(光熱・水道) |
| 交通費 | 定期代・ガソリン・電車・タクシー | 19,334円(交通・通信(通信を含む)) |
| 日用品 | 消耗品・掃除用品 | 6,120円(家具・家事用品) |
| 娯楽・交際費 | 外食(友人)・旅行・趣味 | 21,173円(教養娯楽) |
| その他 | 上記に当てはまらないもの | 28,396円(その他の消費支出) |
| 保険料 | 生命保険・医療保険・自動車保険 | 家計調査の10大費目には、この名前の費目はありません |
※単身世帯(平均年齢58.6歳)の月平均消費支出173,042円の内訳です。費目の分け方は統計局の表記で、この家計簿のカテゴリと完全には一致しません( 総務省統計局 家計調査 2025年平均結果の概要 )。
二人以上の世帯と単身世帯の平均(家計調査 2025年)
家計簿を続けても「うちの支出は多い?少ない?」という疑問が残ります。家計調査の2025年平均を、自分の月の実績と並べてみてください。二人以上の世帯の平均世帯人員は2.87人、世帯主の平均年齢は60.7歳です。
| 費目(統計局の表記) | 二人以上の世帯(月平均) | 単身世帯(月平均) |
|---|---|---|
| 食料 | 94,895円 | 49,321円 |
| 住居 | 18,678円 | 21,667円 |
| 光熱・水道 | 24,547円 | 13,333円 |
| 家具・家事用品 | 13,068円 | 6,120円 |
| 被服及び履物 | 10,063円 | 4,908円 |
| 保健医療 | 15,863円 | 8,754円 |
| 交通・通信 | 45,730円 | 19,334円 |
| 教育 | 11,939円 | 37円 |
| 教養娯楽 | 32,125円 | 21,173円 |
| その他の消費支出 | 47,093円 | 28,396円 |
| 消費支出(合計) | 314,001円 | 173,042円 |
※単身世帯の10大費目の合計は173,043円で、公表の消費支出173,042円と1円ずれます(四捨五入)。世帯人員・地域・年齢・収入で大きく異なるため、年収別の「健全な支出」の目安として使うものではありません。差を見るのは、先月や前の年の自分との比較が中心です。
予算設定の手順
- 直近3ヶ月の実績を集計してカテゴリ別の平均を出す
- 収入の手取り額を確認し、貯蓄目標を先に引く(先取り貯蓄)
- 残額を各カテゴリに配分する(食費・住居費・固定費を先に確保)
- 翌月末に予算対比を確認し、オーバーしたカテゴリを見直す
家計簿アプリ vs 紙 vs エクセル 比較
家計簿の方法は大きく3種類あります。それぞれメリット・デメリットを整理しました。
| 比較項目 | 紙の家計簿 | エクセル/スプシ | 家計簿アプリ |
|---|---|---|---|
| 初期コスト | ノート代など | 無料(このテンプレート) | サービスにより異なる |
| 入力の手間 | 手書き | 手入力(このテンプレートは週1回のまとめ入力でも使えます) | 口座連携を使うと入力を減らせるサービスがあります(サービスによる) |
| 口座/カード連携 | なし | なし(手動) | サービスにより異なる(対応する金融機関は各サービスの公式ページで確認) |
| カテゴリ分類 | 手動 | 手動(費目は一覧から選ぶ) | サービスにより異なる |
| グラフ表示 | 自分で描く | 表の数字から自動で描く(配布のエクセルは円グラフ付き) | サービスにより異なる |
| 夫婦共有 | 1冊を2人で使う | Googleドライブなどに置いて共有リンクで共有(変換後の表示は確かめる) | サービスにより異なる |
| データの置き場所 | 手元のノート | 手元のファイル(クラウドに置くかは自分で選ぶ) | サービス提供会社のサーバー |
| 守りたいこと | ノートの置き場所 | ファイルの保存先とパスワード | ログインのパスワードと2段階認証の設定 |
続けるコツ5原則
| # | 原則 | ポイント |
|---|---|---|
| 1 | 週1回まとめ記録でOK | 毎日記録は負担になりやすい。レシートをまとめて週1回入力する形にする |
| 2 | カテゴリは6〜8個に絞る | 細かすぎると分類で悩む。食費・日用品・交通・娯楽・保険・その他の6カテゴリで始める |
| 3 | 端数は切り捨て・丸め記録でOK | 1円単位の正確さより、続けることを優先する |
| 4 | 月末5分の振り返りを習慣化 | 何にいくら使ったか数字を眺めるだけでも、使いすぎた費目に気づける |
| 5 | 完璧主義を捨てる | 1週間空いてもOK。月末に思い出せる分だけ記録して再スタートする |
ライフスタイル別 家計簿の選び方・使い方
総務省統計局 家計調査 2025年平均結果の概要 でも、単身世帯の消費支出(173,042円)は二人以上の世帯(314,001円)と大きく違います。ライフスタイルに合ったテンプレートと記録方法を選ぶと続けやすくなります。
一人暮らし向け家計簿の使い方
| 項目 | 内容 |
|---|---|
| 向いているフォーマット | シンプル版(費目6項目・1ページ完結) |
| 重点管理カテゴリ | 食費(外食の比率が高くなりやすい)・サブスク(知らぬ間に増える) |
| つまずきポイント | 「飲み会が多い月」「セール月」など変動が大きく、月ごとのブレが出やすい |
| おすすめテンプレ | シンプル家計簿で3か月続けてから、エクセル家計簿(初心者向け)に移行 |
夫婦(共働き・DINKs)向け家計簿の使い方
| 項目 | 内容 |
|---|---|
| 向いているフォーマット | 夫婦で同時に編集できるGoogleスプレッドシート版 |
| 運用パターン | ①共同口座制(生活費を折半して共同口座へ)②全額を片方が払う ③比率制(収入の比で分担) |
| 重点管理カテゴリ | 食費(外食が増えやすい)・住居費(家賃かローンか)・将来の積立 |
| おすすめテンプレ | PDF版の「夫婦共有パターン」(夫・妻別の支出欄あり)、またはエクセル家計簿の内容欄に「夫」「妻」「共通」と書く方法 |
主婦(子あり世帯)向け家計簿の使い方
| 項目 | 内容 |
|---|---|
| 向いているフォーマット | 費目が多いエクセル版(教育費の欄あり) |
| 重点管理カテゴリ | 食費(家族の人数ぶん増える)・教育費(塾・習い事・学用品)・医療費(子どもの受診) |
| 税制メリット | 医療費が一定額を超えたら確定申告で医療費控除。控除の額は、支払った医療費の合計から補てん額を引き、さらに10万円を引いた金額です( 国税庁 No.1120 医療費を支払ったとき ) |
| おすすめテンプレ | エクセル家計簿(費目を30行まで増やせる) |
シニア(退職後・年金生活)向け家計簿の使い方
| 項目 | 内容 |
|---|---|
| 向いているフォーマット | 印刷PDF版(A4・文字大きめ・パソコン不要) |
| 収入の記録 | 年金などの収入は、受け取る月と金額を収入欄に分けて記録する。金額は年金の通知書で確認する |
| 重点管理カテゴリ | 医療費・介護費(親・自分)・趣味・税金・保険料 |
| 税制メリット | 医療費控除のほか、対象の市販薬の購入額が12,000円を超える部分(88,000円を限度)を控除するセルフメディケーション税制があります。適用の条件は 国税庁 No.1129 で確認してください |
| おすすめテンプレ | 印刷用家計簿(A4)に書いて、月末に電卓で集計 |
月別・季節別の家計管理コツ
家計の支出は月によって大きく変わります。特に出費が増えやすい月を事前に把握し、予算を調整しておくことで「今月なぜ赤字なのか?」という慌てを防げます。
出費が増えやすい月・季節と対策
| 月・時期 | 増えやすい支出 | 事前対策 |
|---|---|---|
| 1月(年始) | お年玉・正月用品・帰省費・新年会 | 12月に「年始費」として別の予算を確保 |
| 3〜4月(年度末・新生活) | 引越し費・家電・衣料品・入学準備 | 前の年の秋から少しずつ積み立てる |
| 5〜6月(GW・梅雨前) | 旅行費・外食・衣替え・エアコンの点検 | GWの予算を4月末に別にして管理 |
| 7〜8月(夏・お盆) | 光熱費(冷房)・旅行・帰省 | 前の年の夏の光熱費を見て、予算を高めに置く |
| 10〜11月(秋) | 衣替え・衣類購入・スポーツ | 「秋費」として予備の予算を置く |
| 12月(年末) | クリスマス・年末年始の準備・忘年会・大掃除 | 11月中に年末の予算を決めておく |
| ボーナス月(6・12月) | ボーナス後の気のゆるみによる支出 | 入る前に使い道を決めておく |
年間の家計管理カレンダー
年に1回発生する支出(自動車税・固定資産税・年払いの保険料など)を、家計簿に最初から入れておくと、「今月急に大きな支出があった」ということがなくなり、月ごとの収支が安定します。金額は、前の年の通知書や領収書で確認して書き込んでください。納める月は自治体や契約で違うので、下の表の月は目安にして、届いた通知書で確認してください。
| 時期 | 注意すべき年1回の支出 | 記録のコツ |
|---|---|---|
| 2〜3月 | 確定申告(所得税法第120条: 翌年2月16日から3月15日まで)・春の学校関連費 | 申告の準備に使う領収書は、年のうちに家計簿の内容欄に残す |
| 4〜5月 | 自動車税・保険の年払い更新 | 通知書が届いたら、納付月の予算に入れる |
| 6月 | 住民税(給与天引きの人は毎月、個別に納める人は納付時期ごと) | 納付通知書の金額を、納付月に入れる |
| 固定資産税の納付月 | 固定資産税(納期は自治体で異なる) | 納税通知書で納期を確認し、その月に入れる |
| 車検の月 | 車検(時期は車ごとに異なる) | 車検の見積もりが出たら、その月の予算に入れる |
| 12月 | 年末調整・ふるさと納税の期限(年内) | 年内の手続きが必要なものは、12月のはじめに一覧にする |
家計簿から見えてくる節約ポイント
1〜3ヶ月記録を続けると「固定費」と「変動費」どちらを削ると効果が大きいかが見えてきます。
貯蓄を先に確保する家計術(先取り貯蓄・固定費見直し)
「先取り貯蓄」は、残った分を貯めるのではなく、給与が入った時点で貯蓄分を先に別口座へ移す方法です。手取り収入のうち決めた額を先に貯蓄へ回す設定にできれば、自動で貯まっていきます。割合は家庭の状況で決めてください。
- 給与日に自動振替を設定: 積立や定期預金へ、決めた額を自動で引き落とす(手動では続きにくい)
- 残りの額を「3つ」に予算配分: 固定費・変動費・娯楽費の3つに分け、それぞれの上限を決める
- 固定費を一括で見直す: スマホ・保険・サブスク・電気の4項目から始める
- ボーナスは使い道を先に決める: 貯蓄・自己投資・娯楽に分けて、使い切らない
家計見直しチェックリスト(固定費中心の10項目)
食料品・電気代・ガソリンの値上げが続く中、一度の手続きで効果が続く固定費の見直しを中心に、10項目のチェックリストを載せます。金額や条件は契約ごとに違うので、見直しの前に各社の公式ページで確認してください。
| # | 項目 | 確認すること |
|---|---|---|
| 1 | スマホの料金プラン | 実際の使用量に合うプランか。乗り換え先の料金と条件 |
| 2 | 生命保険・医療保険の見直し | 今の保障が必要な額に合っているか。解約で保障がなくなる範囲 |
| 3 | サブスクの棚卸し | この3か月で使ったか。使っていないものは解約 |
| 4 | 電気の契約 | 契約中のプランと他社のプランの比較 |
| 5 | ガスの契約 | 契約中のプランと他社のプランの比較 |
| 6 | 住宅ローンの借り換え | 諸費用を含めた総額で比べる |
| 7 | ふるさと納税 | 自分の控除の上限額を、自治体や寄付サイトのシミュレーションで確認 |
| 8 | NISAなど非課税の制度 | 金融庁と各金融機関のページで最新の内容を確認 |
| 9 | iDeCoなど個人年金 | 加入区分ごとの掛金の上限と手数料を公式ページで確認 |
| 10 | クレジットカードの年会費 | 年会費に見合う特典を使っているか |
固定費から見直す(効果が続く)
| 固定費項目 | 見直し方法 | 家計簿での確かめ方 |
|---|---|---|
| 生命保険・医療保険 | 必要な保障額を計算し直し、不要な特約を外す | 見直しの前後で、保険料の月額を比べる |
| スマホ料金 | プランや事業者を比べて乗り換える | 通信費の月合計を、見直しの前後で比べる |
| サブスクリプション | 使っていないサービスを洗い出して解約 | サブスクの月合計を比べる |
| 電気料金 | 電力会社やプランの切り替え、セット割 | 光熱費の月合計を、同じ季節の前の年と比べる |
クレジットカードでポイントを貯める
固定費をクレジットカード払いにまとめると、ポイントが貯まります。還元率はカードごとに違うので、公式ページで確認してください。家計簿と組み合わせると、使った費目別にポイント還元を確かめられます。
家計簿の次のステップ「投資・資産形成」
家計簿で収支が黒字に安定したら、余った資金を投資に回す段階です。NISAなどの制度の内容は変わることがあるので、金額や条件は 金融庁 NISAを知る と各金融機関のページで最新の内容を確認してください。
| 制度 | 税制の特徴 | 向いている人 | 確認先 |
|---|---|---|---|
| NISA | 運用で得た利益が非課税 | 長期で積み立てたい人 | 金融庁・各金融機関 |
| iDeCo(個人型確定拠出年金) | 掛金は全額が所得控除の対象( 国税庁 No.1135 )。受け取りの時期や方法には条件がある(公式サイトで確認) | 老後の資金を、税制の優遇を受けながら準備したい人 | iDeCo公式サイト・加入先の金融機関(加入区分で掛金の上限が変わる) |
NISAの非課税保有限度額(総枠)は1,800万円です( 金融庁 NISAを知る )。年間に使える額の上限や、売却したときの枠の戻り方は、金融庁のページで確認してください。配布しているエクセルの「iDeCo・NISA」シートは、毎月同じ額を積み立てた場合の合計を計算する表で、積立元本が総枠の1,800万円を超えると知らせる欄があります。利回りは仮定の数字で、将来の成果を約束するものではありません。
関連サービス・SaaS比較
家計改善を加速する関連サービスをまとめました。家計簿アプリ・FP相談・カード・証券口座などです。料金や条件は各社の公式ページで確認してください。
エクセル版の7シートの使い分け
配布しているエクセル(.xlsx)は、1つのファイルに7枚のシートが入っています。マクロ(.xlsm)は使っていないので、セキュリティ警告が出ずにそのまま開けます。必要なシートだけ使ってかまいません。
| シート | 向いている人 | 主な機能 |
|---|---|---|
| 月次収支 | まず支出を把握したい人 | 収入5行+支出25カテゴリ(固定/変動/臨時の区分つき)。予算と実績を入れると差異を自動計算し、実績が予算を超えた行は自動で赤くなります |
| 年間サマリ | 月次の振り返りをしたい人 | 4月〜翌3月の12か月を横に並べた表。月ごとの収入・固定費・変動費・臨時支出は、月次収支シートの下の「区分別の実績」を見ながら自分で入れます。支出合計と収支差額、年間合計は自動で出ます |
| カテゴリ別グラフ | 支出構成を一目で見たい人 | 月次収支の実績から、費目のまとまりごとの金額と構成比が自動で出て、円グラフになります |
| 目標管理 | 貯蓄目標を決めたい人 | 貯蓄・iDeCo・NISA・教育資金・住宅頭金・旅行・緊急資金の7目標について、年間目標額から月次目標額を自動計算し、月次実績平均を入れると達成率が出ます(目標額は入力例です) |
| 固定費見直し | 削減額を試算したい人 | 通信・保険・電気・サブスク等7項目の「現在/見直し後」を入れると月・年の削減額を自動計算します(金額は入力例です) |
| iDeCo・NISA | 投資に進みたい人 | 毎月の積立額・想定利回り・期間から、毎月同じ額を積み立てた場合の合計を複利で計算します(利回りは仮定の数字です) |
| 使い方 | — | 各シートの手順 |
月ごとの集計も自動にしたい場合は、日付つきの入力シートがあるエクセル家計簿(1ファイル・6シート)を使ってください。印刷して手書きしたい場合は、PDF版(全9ページ)にシンプル/詳細/夫婦共有/一人暮らし/主婦向けの5パターンの記入フォームが入っています。
関連テンプレート
家計簿は紙とアプリどっちが続く?
家計簿が続かない原因は?
夫婦で家計簿を共有する方法は?
副業収入も記録すべき?
クレジットカード払いはどう記録する?
投資・iDeCo・NISAは家計簿に入れる?
家計簿で節約できる金額の目安は?
家計簿を始めて1か月後にやるべきことは?
物価高でも貯蓄を増やす方法は?
貯蓄を先に確保するコツは?
ボーナス月の家計管理はどうする?
家計簿アプリの口座連携はセキュリティ上安全?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-10-12 確認時点)。
このテンプレートは役に立ちましたか?
残り 300 字
返信はできません。お名前・メールアドレス・電話番号など、個人がわかることは書かないでください。返事が必要なときはお問い合わせから送ってください。
探している書式が見つからないときは、リクエストを送ってください。