- 収支内訳書(白色申告)の記入準備シートをエクセル(数式入り)・PDFで無料ダウンロードできる
- 売上原価(期首棚卸+仕入-期末棚卸)と経費18科目の自動集計、差引金額①②・所得金額の自動計算の仕組み
- 事業専従者控除(配偶者86万円/その他親族50万円)の考え方
- 月別売上・仕入の記載が必要な理由と集計方法
収支内訳書とは
収支内訳書は、白色申告(青色申告の承認を受けていない)の個人事業主が確定申告の際に、確定申告書に添付して提出する書類です。1年間の売上(収入)金額から必要経費を差し引いて所得金額を計算します。青色申告の場合は「青色申告決算書」という別の書類を使い、名称・様式が異なります( 国税庁タックスアンサー No.2070 で確認)。
本ページのテンプレートは、国税庁の正式様式そのものではなく、提出前に金額を集計するための「記入準備シート」です。実際の提出には、国税庁公式サイトの様式PDFまたは確定申告書等作成コーナーをご利用ください。
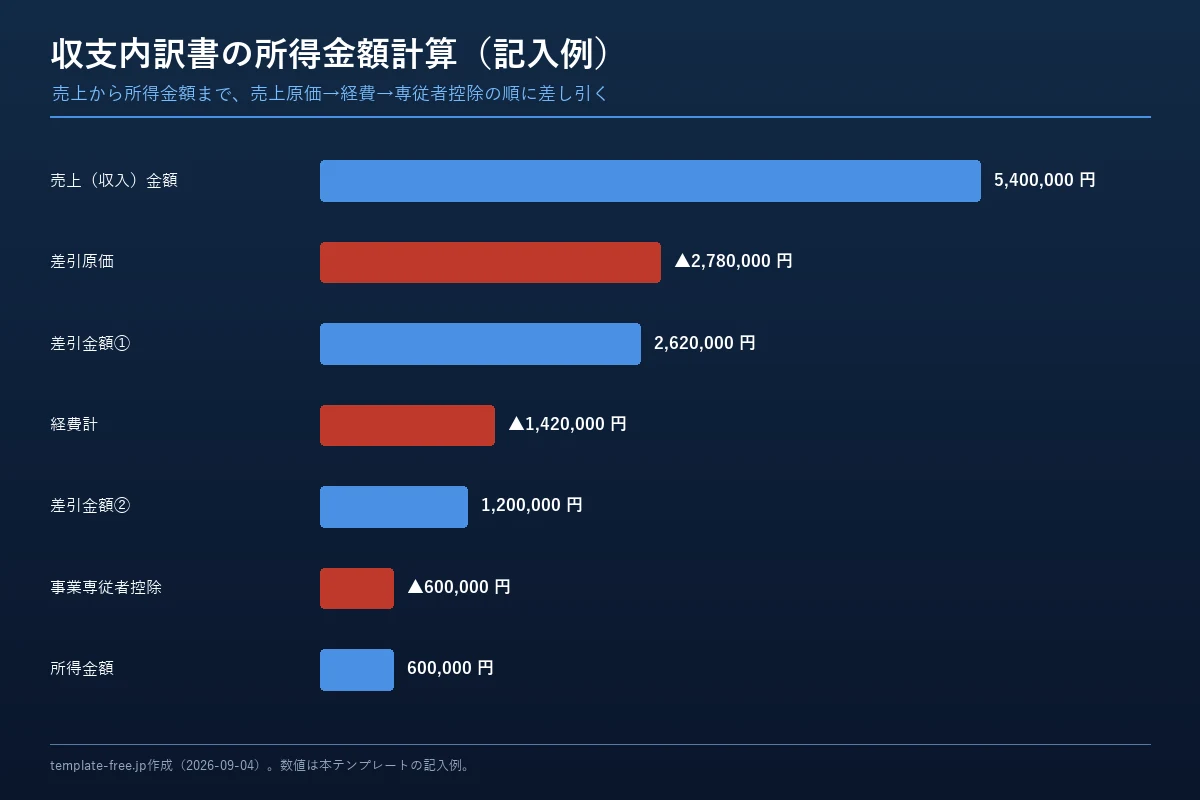
所得金額の計算の流れ(記入例)
売上原価(棚卸がある業種は先に差し引く)
商品を仕入れて販売する業種(小売業・卸売業・製造業など)は、経費を差し引く前に、まず売上原価を差し引きます。売上原価は次の式で計算します。
| 欄 | 内容 |
|---|---|
| 期首商品棚卸高 | 年の初めに残っていた在庫の金額 |
| 仕入金額 | その年に仕入れた金額(月別シートの仕入合計と一致させる) |
| 小計 | 期首商品棚卸高+仕入金額 |
| 期末商品棚卸高 | 年末に売れ残っている在庫の金額 |
| 差引原価 | 小計-期末商品棚卸高。これが売上原価 |
仕入れた金額がそのまま原価になるわけではありません。年末に売れ残っている分(期末商品棚卸高)は、その年の原価から除きます。仕入れのないサービス業などは、この欄をすべて0のままにしてください。
経費18科目の集計方法
収支内訳書の経費は、性質ごとに分類された科目に沿って集計します。本テンプレートのエクセルには、以下の18科目の入力欄があり、合計(経費計)が自動計算されます。差引金額①(売上-売上原価)から経費計を引いた額が差引金額②です。
| 分類 | 科目例 |
|---|---|
| 公租公課・保険 | 租税公課、損害保険料 |
| 運送・通信 | 荷造運賃、旅費交通費、通信費 |
| 営業活動 | 広告宣伝費、接待交際費 |
| 設備・維持 | 水道光熱費、修繕費、消耗品費、減価償却費、地代家賃 |
| 人件費関連 | 給料賃金、外注工賃、福利厚生費 |
| 金融・その他 | 利子割引料、貸倒金、雑費 |
該当する科目がない支出は「雑費」にまとめて記載できます。減価償却費(10万円以上の固定資産を複数年にわたって費用化する処理)がある場合は、別途計算した金額をこの科目に入力してください。
事業専従者控除の考え方(白色申告のみ)
生計を一にする配偶者や親族が事業を手伝っている場合、一定額を必要経費とみなして差し引ける制度です。 国税庁タックスアンサー No.2075 によると、控除額の上限は次のとおりです。
| 専従者 | 控除額の上限 |
|---|---|
| 配偶者 | 最高86万円 |
| 配偶者以外の親族 | 1人につき最高50万円 |
ただし、控除前の所得金額を「専従者の人数+1」で割った金額の方が低い場合は、その金額が実際の控除額の上限になります。青色申告の場合は、この控除の代わりに、届出額の範囲内で実際に支払った給与額を必要経費にできる「青色事業専従者給与」が使えます。複式簿記で記帳して青色申告に切り替えたい方は、青色申告承認申請書の記入準備シートもあわせてご覧ください。
月別売上・仕入の記載
国税庁の正式な収支内訳書には、年間の合計金額に加えて「月別の売上(収入)金額及び仕入金額」を記載する欄があります。本テンプレートのエクセルにも同じ構成の月別シートを収録しており、12か月分を入力すると年間合計が自動計算されます。売上の合計は集計シートの「売上(収入)金額」と、仕入の合計は「仕入金額」と一致しているか確認してください。
白色申告と青色申告の記帳・書類の違い
| 白色申告 | 青色申告 | |
|---|---|---|
| 提出書類 | 収支内訳書 | 青色申告決算書 |
| 記帳方法 | 簡易な記帳(法定帳簿の保存義務あり) | 複式簿記が基本(総勘定元帳・仕訳帳が必要) |
| 専従者への支払い | 事業専従者控除(定額の上限) | 青色事業専従者給与(実額・要届出) |
| 特別控除 | なし | 最大65万円(要件を満たす場合) |
所得計算の元になる収益と費用の対比は、損益計算書の考え方とも共通しています。あわせてご確認ください。
提出方法
収支内訳書は、確定申告書(第一表・第二表)に添付して、納税地を所轄する税務署へ提出します。窓口への持参・郵送・e-Tax(電子申告)のいずれかの方法が使えます。国税庁の「確定申告書等作成コーナー」を使うと、画面の案内に沿って金額を入力するだけで収支内訳書と確定申告書が作成でき、そのまま印刷・送信できます。
収支内訳書と青色申告決算書はどう違う?
事業専従者控除はいくらまで認められる?
経費の科目が18科目しかないが、これで足りる?
減価償却費はどう計算すればいい?
月別の売上・仕入はなぜ記載が必要?
参考文献・出典
本ページの内容は以下の公的情報源に基づき作成しています(2026-09-04 確認時点)。